El mundo cambia sin sincronización: Polonia reduce su dependencia del carbón mientras África y Oriente Medio expanden la capacidad de energías fósiles
La transición energética se fragmenta: Polonia descarboniza mientras África y Oriente Medio van en la dirección equivocada.

Una transformación a varios ritmos
La transición energética global suele describirse como una marcha recta hacia las energías renovables. La realidad es mucho más desordenada – y más interesante.
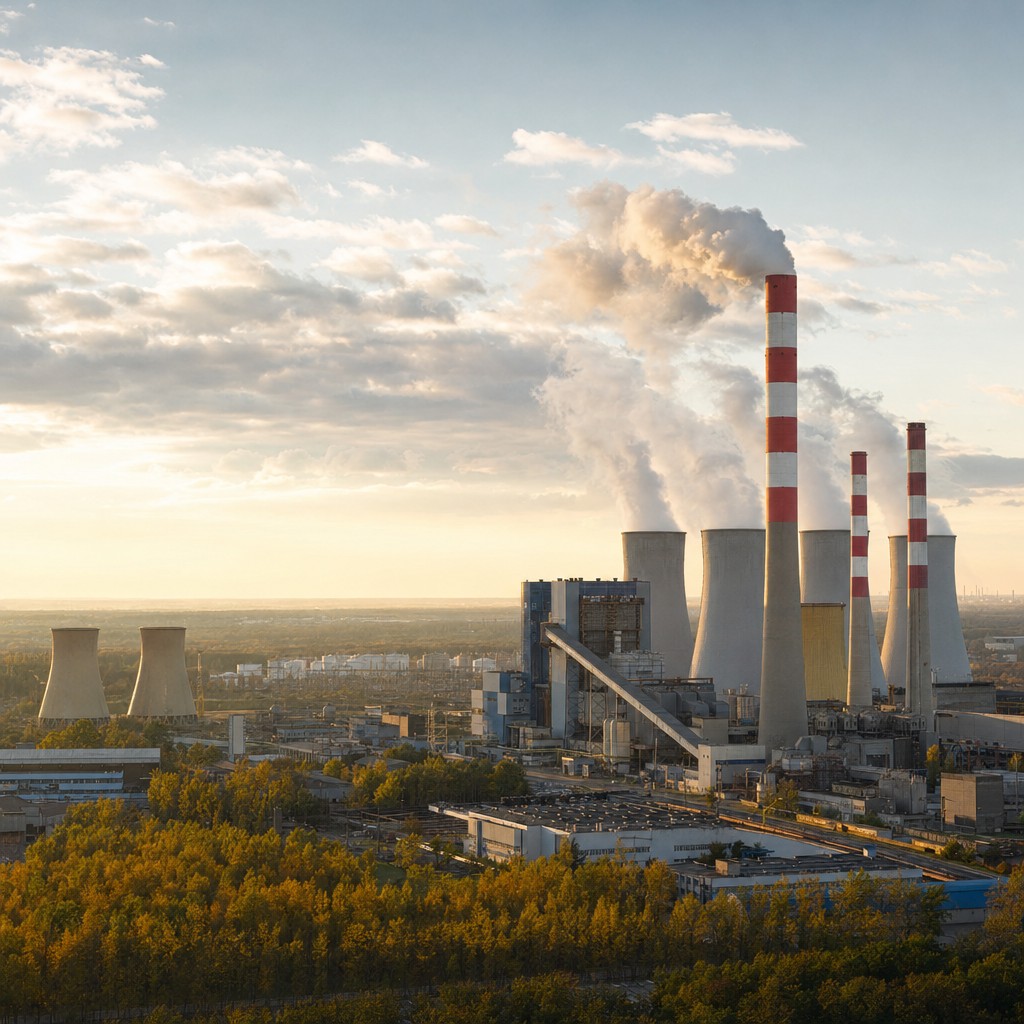
Tomemos a Polonia como ejemplo. En 2021, el carbón representaba el 72,5 por ciento de la producción eléctrica del país. En 2025, esa cifra había bajado al 52,7 por ciento, y por primera vez en la historia, la energía renovable generó más electricidad que el carbón durante un mes calendario completo – en junio de 2025. Según CleanTechnica, es una velocidad de transformación que pocos habían esperado de un país que durante mucho tiempo fue considerado como el bastión del carbón de Europa.
Pero la imagen es más compleja de lo que parece. Polonia produjo 24,4 TWh a partir de gas durante 2025 – más que de energía eólica terrestre (23,8 TWh) y solar (20,3 TWh) combinadas. La descarbonización es real, pero el gas funciona como amortiguador en lugar de ser un paso hacia un sistema libre de fósiles. Las plantas de carbón se mantienen además en estado de disponibilidad a través del mercado de capacidad de Polonia, donde se firmaron contratos por 7,58 GW en una subasta complementaria en otoño de 2025 – con una excepción de la UE que vence recién en 2028.
Oriente Medio y África: apuestas paralelas por los fósiles
Mientras Europa intenta eliminar gradualmente la energía fósil, otras regiones invierten poderosamente en expandirla. Energy Monitor reporta que Oriente Medio se espera que sea la fuerza dominante detrás de la expansión mundial de la capacidad de procesamiento de gas hasta 2030. Qatar, Arabia Saudita y Emiratos Árabes Unidos apuestan por tecnología avanzada y mayor capacidad para gas natural licuado – en parte para satisfacer la gran y creciente demanda de importaciones de Asia, en parte para llenar el vacío que surge cuando Europa se diversifica alejándose del gas ruso.
Al mismo tiempo, Energy Monitor señala a África como la región que se espera que contribuya más a la mayor capacidad de refinación del mundo hasta 2030. La lógica es comprensible: en lugar de exportar petróleo crudo e importar combustibles refinados, los países africanos quieren crear valor agregado localmente. La refinería Dangote de Nigeria – una de las más grandes del mundo – es el ejemplo más mencionado. Se trata de seguridad energética y soberanía económica, no principalmente de ambiciones climáticas.
La promesa del hidrógeno y la montaña de carbón
En el rincón más optimista en términos tecnológicos se encuentra la termólisis del metano, un proceso en el que el metano se divide con calor – no combustión – y produce hidrógeno más carbón sólido en lugar de dióxido de carbono. La empresa australiana Hazer Group ha llevado la tecnología del laboratorio a una instalación de demostración junto con la empresa de ingeniería KBR. El concepto es elegante: sin captura de dióxido de carbono, sin compresión, sin almacenamiento geológico.
Pero la ley de la química presenta un balance incómodo: cada tonelada de hidrógeno genera aproximadamente tres toneladas de carbón sólido. Una instalación que produce 300 000 toneladas de hidrógeno por año crea simultáneamente alrededor de 900 000 toneladas de carbón – poco más de 2 500 toneladas cada día. Hazer está investigando posibilidades de salida hacia acero, baterías, asfalto y concreto, pero como señala CleanTechnica, los números no cierran: la industria siderúrgica no puede absorber los volúmenes de carbón que surgen en la escala necesaria para que la termólisis del metano haga una diferencia climática real.
En paralelo, la tecnología de captura y almacenamiento de dióxido de carbono (CCUS) sigue sin financiarse adecuadamente y sin apoyo político, según Energy Monitor. Sin instrumentos reguladores estables – impuestos sobre el carbono, subsidios o requisitos legales – CCUS corre el riesgo de permanecer como una alternativa de nicho precisamente en las industrias donde más se necesita: acero, cemento y químicos.
El lado oscuro de la infraestructura fósil
Mientras se toman las grandes decisiones estratégicas, la vida cotidiana continúa en la infraestructura fósil existente – y no es inofensiva. Se observó una mancha de petróleo en una plataforma inactiva en el Cook Inlet de Alaska en medio de los planes de la administración Trump para expandir la extracción marina, reporta CleanTechnica. En Florida se filtraron 12 000 litros de bisulfito de sodio en la planta de energía Anclote de Duke Energy. En Missouri, las autoridades eliminaron los requisitos previos para que las plantas de carbón redujeran sus emisiones atmosféricas – emisiones que llegan hasta los parques nacionales de Mammoth Cave y Great Smoky Mountains.
Y en Illinois, la junta directiva de la Autoridad del Valle de Tennessee votó a favor de vender derechos minerales de propiedad federal a una mina de carbón – una decisión que según la organización ambiental Sierra Club corre el riesgo de prolongar la minería subterránea dañina hasta 30 años, a pesar de que el operador de la mina fue recientemente acusado en tribunales federales por ocultar un incendio subterráneo.
Es difícil ver estos eventos como incidentes aislados. Son síntomas de un sistema que no está experimentando una transición suave – sino una transformación desigual, políticamente controvertida y geográficamente fragmentada.