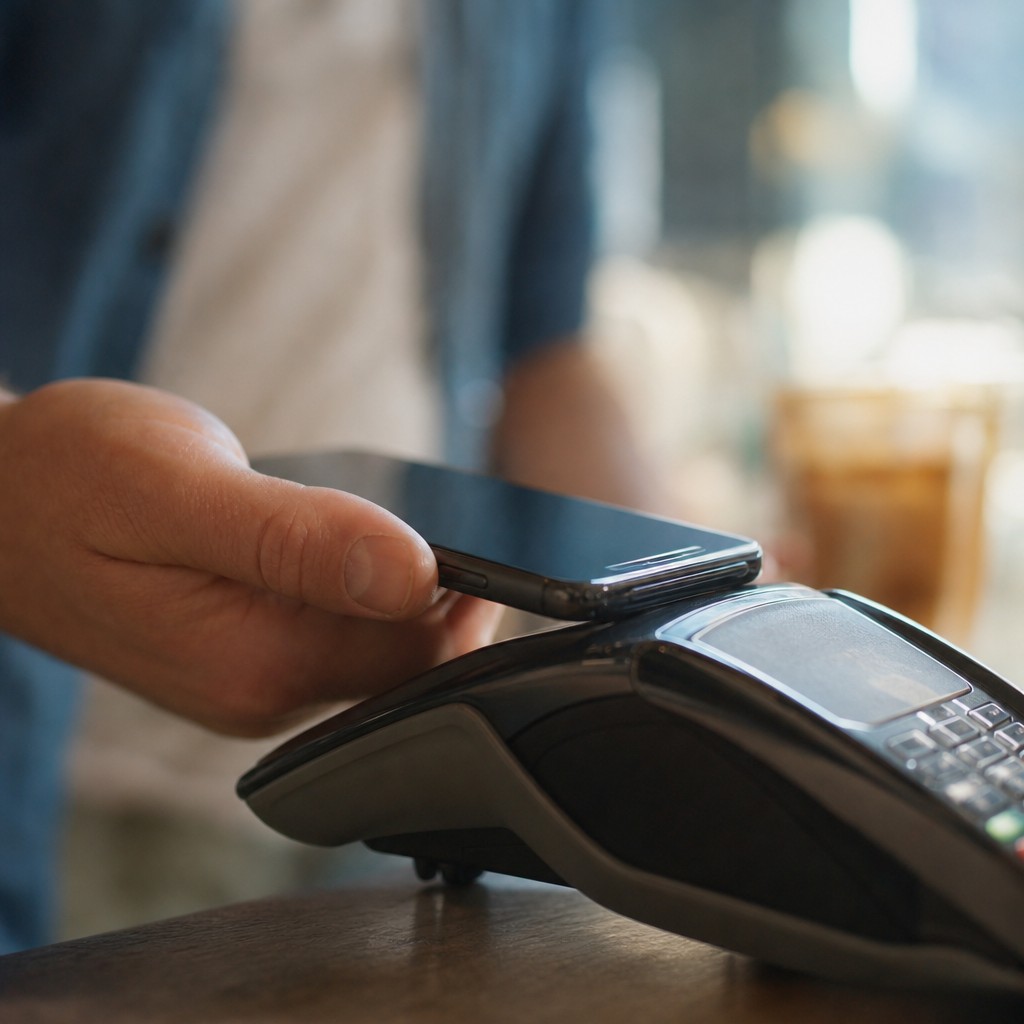
La misma tecnología, dos propósitos: la IA da forma a los pagos del mañana y a los fraudes del mañana
Mastercard prepara ahora su infraestructura para un futuro en el que agentes de IA se encarguen de los pagos cotidianos por nosotros, sin que tengamos que mover un dedo. Pero la misma tecnología que promete agilidad y automatización se está convirtiendo, al mismo tiempo, en la herramienta más afilada del arsenal de los delincuentes de cara a 2026. El sector financiero se ve obligado a gestionar las dos caras de exactamente la misma moneda, al mismo tiempo.
Cuando la máquina paga, y cuando la máquina engaña
Imagina un mundo en el que tu asistente de IA reserva tu viaje de vacaciones, contrata tu suscripción de streaming y pide la compra diaria a domicilio, todo sin que tengas que mover un dedo. Ya no es ciencia ficción. Es la dirección hacia la que se mueve toda la industria de pagos, y Mastercard es uno de los impulsores más claros de ese cambio.
Según Finextra, la gigante de las tarjetas de pago amplía ahora su programa Agent Pay con nuevos servicios centrados en la fiabilidad y la inteligencia. El programa gestiona pagos realizados por agentes de IA, es decir, situaciones en las que no es una persona quien pulsa directamente "confirmar", sino un sistema automatizado que actúa en nombre del usuario. Con esta ampliación, Mastercard quiere crear mecanismos sólidos que confirmen que dichas transacciones son legítimas y se realizan con las autorizaciones adecuadas.
En esencia, se trata de un problema de confianza de nuevo cuño. Cuando una máquina paga en tu nombre, los emisores de tarjetas, los comerciantes y tú mismo deben poder confiar en que todo se hace como corresponde. La respuesta de Mastercard es incorporar inteligencia y contexto directamente en el flujo de pagos, un paso concreto hacia una infraestructura adaptada a un futuro en el que los agentes de IA desempeñen un papel central en la economía cotidiana.
La misma tecnología, con un propósito opuesto
Pero aquí surge la gran paradoja, y merece la pena detenerse en ella.
Las mismas fuerzas tecnológicas que hacen posibles los pagos fluidos impulsados por IA son utilizadas en paralelo por actores criminales para llevar a cabo ataques más sofisticados que nunca. Finextra identifica seis tendencias de fraude a las que conviene prestar especial atención en 2026, y el panorama es preocupante.
Las identidades sintéticas se señalan como una de las amenazas más alarmantes. Con ayuda de la IA generativa, los estafadores pueden crear identidades falsas creíbles a escala industrial: una combinación de datos reales e inventados que resulta extremadamente difícil de detectar para bancos y entidades de crédito.
Además, la IA se emplea como arma de ataque directa: campañas de phishing sofisticadas, clonación de voz que imita las voces de personas reales con gran precisión y manipulación social que se produce a una velocidad y escala que antes eran imposibles sin automatización.
Y no termina ahí. Las apropiaciones de cuentas aumentan en ritmo y complejidad. Los pagos en tiempo real, que en sí mismos son una innovación bienvenida, crean una ventana temporal estrecha que los estafadores aprovechan deliberadamente. El breve instante entre el inicio y la finalización de una transacción es una vulnerabilidad integrada en el diseño del sistema.
Carrera armamentística en tiempo real
Lo que presenciamos es una carrera armamentística que se libra en tiempo real, en pleno corazón del sistema financiero. Por un lado, actores como Mastercard, que construyen infraestructura para hacer que el comercio impulsado por IA sea seguro y escalable. Por otro, redes criminales que, con el mismo arsenal de herramientas, ensamblan ataques de un calibre que no habíamos visto antes.
Sería ingenuo fingir que esto es fácil de gestionar. Pero sería igualmente erróneo dejar que el lado de las amenazas domine la narrativa.
La verdad es que la IA es también la mejor defensa que tenemos. El reconocimiento de patrones en tiempo real, la detección de anomalías y el análisis del comportamiento son herramientas que se vuelven más potentes cada mes. La cuestión no es si la IA debe utilizarse en la infraestructura de pagos. La cuestión es con qué rapidez puede el sector financiero construir su defensa al ritmo en que evolucionan las herramientas de ataque.
La apuesta de Mastercard por Agent Pay es una señal de que las grandes empresas se toman esto en serio. Pero las iniciativas individuales de las compañías no bastan. Se necesitan estándares comunes del sector, una regulación clara y una colaboración estrecha entre entidades financieras, empresas tecnológicas y autoridades supervisoras para garantizar que la confianza en los pagos impulsados por IA no se vea socavada por la evolución paralela de las amenazas.
La buena noticia: la transformación es inevitable y las oportunidades son enormes. La noticia necesaria: el trabajo de seguridad debe mantener el mismo ritmo que la innovación y, idealmente, adelantarse un paso.