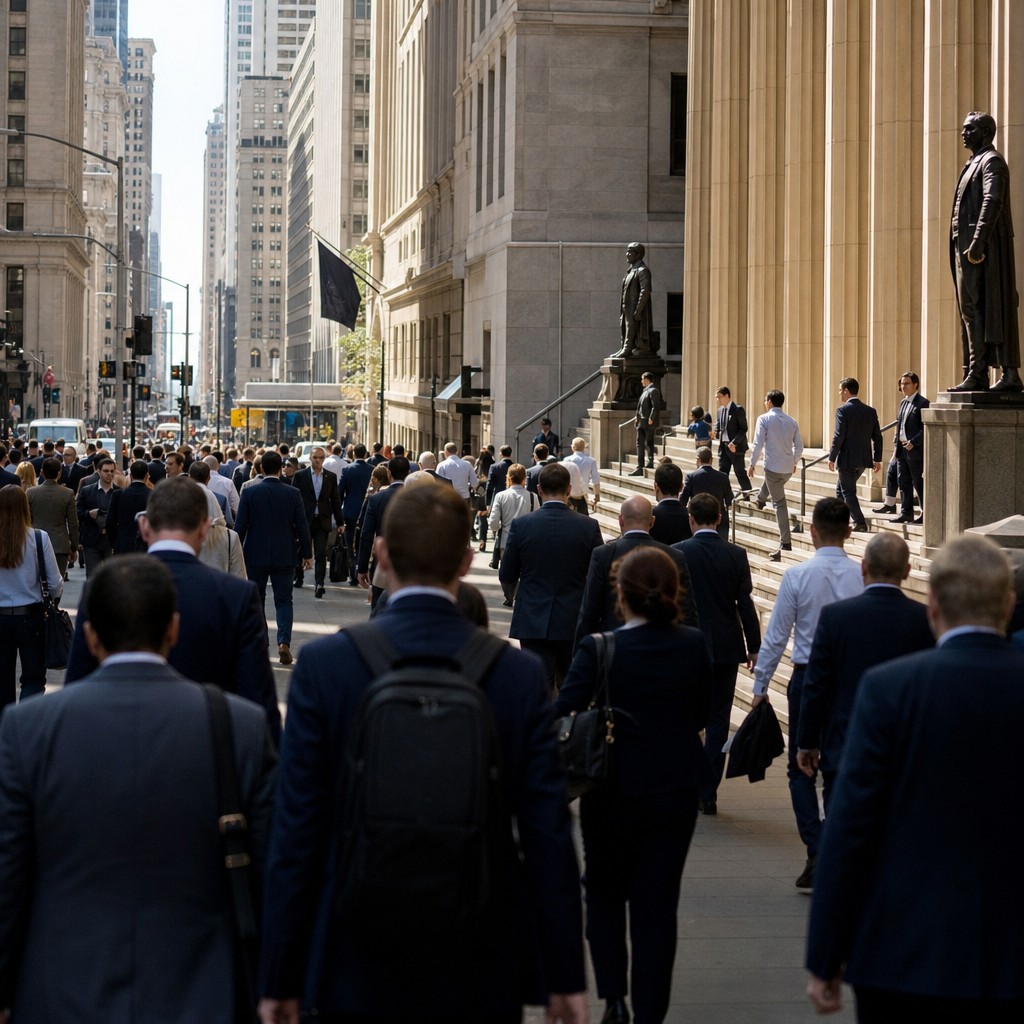
Los bancos eligen los mismos proveedores de IA: una interrupción del servicio podría paralizar todo el sector
El sector financiero está a punto de repetir un error bien conocido y costoso: funciones críticas como la evaluación crediticia, la protección contra el fraude y la gestión de riesgos se encomiendan cada vez más a un puñado de proveedores de IA. A diferencia de las dependencias tecnológicas anteriores, los sistemas de IA afectan a la capacidad real de decisión de los bancos, no solo a sus procesos. Una grave interrupción del servicio en el proveedor adecuado corre, por tanto, el riesgo de propagarse como un incendio por todo el sistema financiero.
Cuando todos los bancos eligen el mismo proveedor de IA
Hay un patrón en la forma en que el sector financiero ha gestionado históricamente los cambios tecnológicos. Primero llegó la dependencia de redes de pago individuales. Después llegó la concentración en un puñado de proveedores de servicios en la nube. Ahora vemos que ese mismo movimiento se repite, solo que esta vez se trata de IA, y lo que está en juego es mayor que nunca.
Según Finextra, los bancos de todo el mundo eligen cada vez más los mismos pocos proveedores para sus servicios impulsados por IA. No se trata de aplicaciones periféricas. Se trata de la evaluación crediticia, la protección contra el fraude, la atención al cliente y la gestión de riesgos, es decir, el núcleo de lo que hace realmente un banco. Cuando los sistemas de IA dejan de ser funciones de apoyo y pasan a ser quienes toman decisiones, el perfil de riesgo cambia de forma fundamental.
Más profundamente integrada y, por ello, más peligrosa
Llevo mucho tiempo siguiendo la transformación tecnológica del sector financiero, y lo que distingue la dependencia de la IA de los riesgos de concentración anteriores es precisamente la profundidad de la integración. Los sistemas informáticos tradicionales gestionan procesos. Los sistemas de IA influyen en el juicio. Determinan qué préstamos se conceden, qué transacciones se marcan y cómo se distribuye el capital en tiempo real.
Eso significa que una grave interrupción del servicio en un proveedor central de IA no solo detiene un servicio, sino que puede paralizar la capacidad de decisión de un gran número de bancos al mismo tiempo. Y, como los mismos proveedores tienden a ser utilizados por competidores de todo el sector, un solo incidente corre el riesgo de propagarse como un incendio por todo el sistema financiero.
Las autoridades de supervisión financiera llevan mucho tiempo advirtiendo sobre exactamente este tipo de riesgo de concentración en los servicios en la nube. Ahora ese mismo debate empieza a plantearse sobre la infraestructura de IA, aunque, lamentablemente, a menudo con retraso respecto a la rapidez con la que avanza la realidad.
El problema de la transparencia lo agrava
A la concentración de riesgos se suma otra preocupación que rara vez se discute con suficiente franqueza: la falta de transparencia. Los bancos pueden tener dificultades genuinas para comprender plenamente cómo sus sistemas de IA toman decisiones. Esto es problemático desde la perspectiva del cumplimiento normativo, pero lo es aún más desde la perspectiva de la gestión de riesgos.
¿Cómo debe un banco gestionar una crisis en un sistema cuya lógica interna es difícil de auditar y explicar? ¿Cómo deben las autoridades de supervisión evaluar la estabilidad del sistema cuando los componentes críticos no están disponibles para su revisión? Son preguntas que el sector debe empezar a responder, no dentro de cinco años, sino ahora.
Una oportunidad incluida en la advertencia
Estoy sinceramente convencido de que la IA es una de las fuerzas más transformadoras que hemos visto en la historia moderna del sector financiero. Las posibilidades de mejorar la experiencia del cliente, afinar las evaluaciones de riesgo y hacer más eficientes los procesos son reales y considerables. Pero precisamente por eso es importante no dejar que el entusiasmo oculte las vulnerabilidades estructurales.
La buena noticia es que sabemos cuál es el problema. El riesgo de concentración no es un fenómeno nuevo: es un problema bien comprendido, con contramedidas conocidas. La diversificación de proveedores, los requisitos de apertura y de posibilidad de supervisión, los sistemas de respaldo robustos y los marcos regulatorios claros para la infraestructura de IA son herramientas que ya existen o que pueden desarrollarse.
Los bancos que se toman estas cuestiones en serio desde ahora, que trabajan activamente para evitar relaciones de dependencia simples y que exigen un alto nivel a sus proveedores de IA, estarán en una posición más sólida tanto desde el punto de vista regulatorio como competitivo cuando llegue la próxima crisis. Y la experiencia nos dice que esa crisis siempre llega.
Esta no es solo una cuestión para el sector financiero. En un momento en que la dependencia de la IA crece en todos los sectores, desde la sanidad hasta la administración pública, los desafíos de la banca son un anticipo temprano de lo que espera a otros ámbitos. Quien atienda hoy a la señal de alarma tendrá una ventaja.